티스토리 뷰
목차
미국에서 AMD·인텔이 하루 만에 10~12% 폭등하자 국내 반도체 관련주도 덩달아 들썩이고 있습니다. 삼성전자·SK하이닉스에 지금 투자해도 될까? 이 질문에 답하려면 CPU 급등의 진짜 원인과 국내 수혜 구조, 그리고 반드시 피해야 할 함정을 먼저 알아야 합니다. 지금 5분만 읽으면 충동 매수 전에 꼭 확인해야 할 핵심 정보를 모두 챙길 수 있습니다.
미국 CPU 관련주 급등, 왜 갑자기 터졌나
2026년 9월 21일(현지시간), 미국 뉴욕증시에서 AMD가 사상 처음으로 시가총액 1조 달러를 돌파하며 약 10% 급등했고, 인텔도 12% 넘게 뛰었습니다. ARM까지 17% 이상 상승하며 CPU 관련주 전반에 강한 매수세가 확산됐습니다. 필라델피아 반도체지수도 이날 4% 이상 오르며 8월 이후 최강 상승률을 기록했습니다.
이번 급등의 방아쇠를 당긴 것은 메타의 AI 에이전트 '뮤즈(Muse)'입니다. 뮤즈가 미국 애플 앱스토어 무료 앱 1위에 오르면서 AI 에이전트 대중화 가능성이 부각됐고, 이것이 CPU 수요 확대 기대감으로 연결됐습니다. AI 모델이 사용자 요청을 처리하는 '추론' 단계에서 대규모 데이터를 관리하고 여러 작업을 조율하는 CPU의 역할이 크기 때문입니다.
그동안 AI 반도체 투자는 GPU 중심이었지만, AI 에이전트 확산으로 CPU 수요에도 영향을 줄 것이라는 분석이 잇따르고 있습니다. AMD는 에이전틱 AI 확산에 맞춰 서버용 EPYC 제품군을 강화하고 있으며, 이번 랠리는 단순 테마가 아닌 수요 구조 변화를 반영한 것이라는 평가가 나옵니다.
국내 수혜주 구조 3단계 완벽 정리
1단계: PCB·기판주 직접 수혜
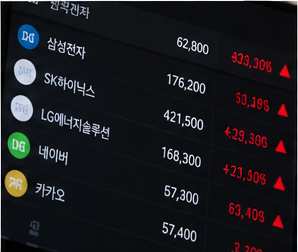
미국 CPU 관련주가 급등하면 국내에서 가장 먼저 반응하는 것은 인쇄회로기판(PCB) 관련주입니다. 코리아써키트(+25.43%), 티엘비(+19.16%), 심텍(+13.31%), 대덕전자(+10.21%)가 9월 22일 하루 만에 두 자릿수 상승을 기록했습니다. CPU·GPU를 서버에 연결하는 FC-BGA, 메모리 연결 기판 등 고성능 PCB 수요가 직접 늘기 때문입니다.
2단계: SK하이닉스·삼성전자 메모리 수혜
키움증권 분석에 따르면 "에이전트 AI 확산이 CPU 사용량 증가와 서버 증설로 이어지고, 이는 DDR5 수요 확대와 메모리 업체 실적 개선으로 연결된다"는 긍정적 내러티브가 형성되고 있습니다. SK하이닉스 뉴스룸에 따르면 2026년 글로벌 반도체 시장은 전년 대비 25% 이상 성장해 약 9,750억 달러에 이를 전망이며, 메모리 부문은 30%대 증가세가 예상됩니다. 삼성전자·SK하이닉스가 글로벌 HBM 시장의 80% 이상을 차지하고 있어 AI 서버 투자 확대의 최대 수혜주로 꼽힙니다.
3단계: AI 인프라 밸류체인 전반 동반 상승
CPU 급등 뉴스는 AI 서버 투자 확대 신호로 읽히며, 엔비디아·마이크론·SK하이닉스 ADR 등 AI 밸류체인 전반에 동반 랠리를 만들어냅니다. 빅테크의 AI 설비투자(CAPEX)가 2026년에도 천문학적 규모로 이어지는 만큼, 서버 증설 → 메모리 수요 → HBM 공급 확대로 연결되는 구조가 유지되고 있습니다.
삼성전자·SK하이닉스 지금 투자 시 꼭 알아야 할 핵심 정보
2026년 증권가는 삼성전자 목표주가 50만 원, SK하이닉스 목표주가 230만~300만 원이라는 공격적인 전망을 내놓고 있습니다. AI 서버 투자 확대와 HBM 수요 증가, D램·낸드 가격 상승이 실적 추정치를 끌어올리고 있으며, 양사 합산 2026년 영업이익이 200조 원을 상회할 것으로 전망됩니다.
SK하이닉스는 HBM 시장 점유율 1위를 유지하며 인디애나주에 38억7000만 달러 규모의 AI 메모리 패키징 시설 건설을 진행 중입니다. 2028년 가동, 2029년 미국산 HBM 양산이 목표로, 관세 리스크 관리와 미국 공급망 구축이라는 이중 효과가 기대됩니다. 삼성전자는 엔비디아 베라 루빈용 HBM4 공급사로 선정되며 SK하이닉스와의 점유율 격차를 빠르게 좁히고 있습니다.
두 종목 모두 사상 최대 실적을 연이어 발표하고 있지만, KB자산운용 분석에 따르면 한 종목만 선택하기 부담스럽다면 삼성전자와 SK하이닉스를 각각 25%씩 담고 나머지 50%를 채권으로 구성한 혼합 ETF를 활용하는 방법도 있습니다. 분산 투자를 통해 변동성을 줄이는 것이 초보 투자자에게 현실적인 접근입니다.
반드시 피해야 할 투자 함정 5가지
CPU 급등 뉴스에 흥분해 충동 매수에 나서기 전, 반드시 확인해야 할 구조적 리스크가 있습니다. SK하이닉스 주가는 2026년 5월 초 140만 원을 터치하며 3주 만에 27만 원 가까이 오르는 단기 과열 구간을 연출했습니다. 이처럼 급등 이후에는 차익 실현 매물이 대거 쏟아질 수 있다는 점을 항상 염두에 두어야 합니다.
미중 반도체 갈등도 핵심 리스크입니다. 미국 수출 규제가 강화될수록 SK하이닉스의 중국 고객사 HBM 공급에 제약이 생길 수 있습니다. 또한 AI 추론 사이클이 중반에서 후반으로 넘어가는 단계에 접어들었다는 분석도 있어, 지금이 사이클의 정점일 가능성도 배제할 수 없습니다. 금융투자교육원(kifin.or.kr)에서는 레버리지 ETF·파생상품 등 고위험 상품 거래 전 반드시 이수해야 하는 사전교육을 무료~4,000원에 제공하므로, 고위험 상품 투자 전에 꼭 확인하세요.
- 뉴스 당일 충동 매수 금지: CPU 급등 뉴스가 나온 당일 국내 기판주는 이미 20~25% 급등 상태 → 고점 추격매수는 손실 위험 매우 높음
- 미중 수출 규제 수시 모니터링: 미국 상무부의 반도체 수출 통제 강화 발표 시 HBM 공급 제한 → 삼성·SK하이닉스 주가에 직격탄 가능
- 노후·생활자금 투자 절대 금지: 반도체 주식은 단기 변동성이 크므로 여윳돈 내에서 분산 투자, FOMO(놓칠까봐 두려운 심리) 경계 필수
삼성전자 vs SK하이닉스 투자 핵심 비교표
두 종목의 2026년 기준 핵심 투자 지표를 한눈에 비교한 표입니다. 증권가 목표주가와 실적 전망, 리스크 포인트를 참고해 투자 전략을 세우세요. (※ 목표주가는 각 증권사 컨센서스 기준이며 실제 결과와 다를 수 있습니다.)
| 구분 | 삼성전자 (005930) | SK하이닉스 (000660) |
|---|---|---|
| 2026년 증권가 목표주가 | 50만 원 (일부 65만 원) | 230만~300만 원 |
| 2026년 예상 영업이익 | 약 135조 원 (UBS 전망) | 약 124조 원 (UBS 전망) |
| HBM 시장 점유율 | 2분기 33% (빠른 추격) | 1위 (약 50% 수준) |
| 주요 리스크 | HBM 검증 지연 가능성, 파운드리 경쟁 | 미중 수출 규제, 단기 과열 차익 실현 |